
Ai primi del 2025, i prezzi del caffè sono aumentati di oltre il 100% in un anno a causa dei cambiamenti climatici, dell'instabilità politica in alcuni paesi produttori e dei problemi logistici legati alla minaccia Houthi sul Canale di Suez. Nel febbraio 2025, il prezzo di riferimento dei chicchi di arabica ha superato i 4,29 dollari per libbra. Ad inizi di agosto i prezzi futuri sono diminuiti rispetto al picco, ma esistono fragilità del mercato che determineranno altri picchi nei prezzi, se non monitorate.
La filiera globale del caffè è caratterizzata da piccoli agricoltori, speculazione e catene di approvvigionamento fragili. Nonostante l'aumento dei prezzi, i piccoli agricoltori non ne beneficiano necessariamente, perché collocati alla base della catena del valore, ma si trovano invece a dover affrontare maggiori costi e difficoltà a causa dei cambiamenti climatici e di eventi estremi.
In questa filiera si nota particolarmente il paradosso della sostenibilità: domanda crescente impone estensione delle coltivazioni, ma la estensione delle coltivazioni (a danno della foresta equatoriale) rende instabile il clima e più frequenti eventi estremi che mettono a repentaglio il raccolto.
Viene evidenziata l'importanza di investire nella resilienza climatica per i coltivatori di caffè e cacao, collegando prezzi equi alla loro capacità di adattamento. I problemi strutturali, come i bassi margini di profitto e la mancanza di investimenti a lungo termine, sono identificati come cause sottostanti.
I dati
Per il consumatore finale il prezzo del caffè è aumentato decisamente più del tasso di inflazione, e anche dell'indice dei beni alimentari, parecchio sotto pressione in questi anni.
Fatto 100 il livello dei prezzi del 2015, siamo a oltre un 40% in più, maturato negli ultimi anni.
Le sensazioni del mercato: i futures del caffè a 3 mesi
Una prospettiva positiva è riscontrabile nel mercato delle consegne future. Negli ultimi mesi si è rilevato un sensibile calo che dovrebbe ripercuotersi sui prezzi al consumo dopo la pausa estiva.
Il deprezzamento del Dollaro rispetto all' Euro aiuta a ridurre il peso futuro delle materie prime. Le politiche demenziali di Rosso Malpelo probabilmente rafforzeranno la nostra valuta rispetto al Dollaro, e ne beneficeremo in termini di ulteriori riduzione dei prezzi delle commodities, caffè compreso.
Come è fatto il mercato: produzione, torrefazione, consumo
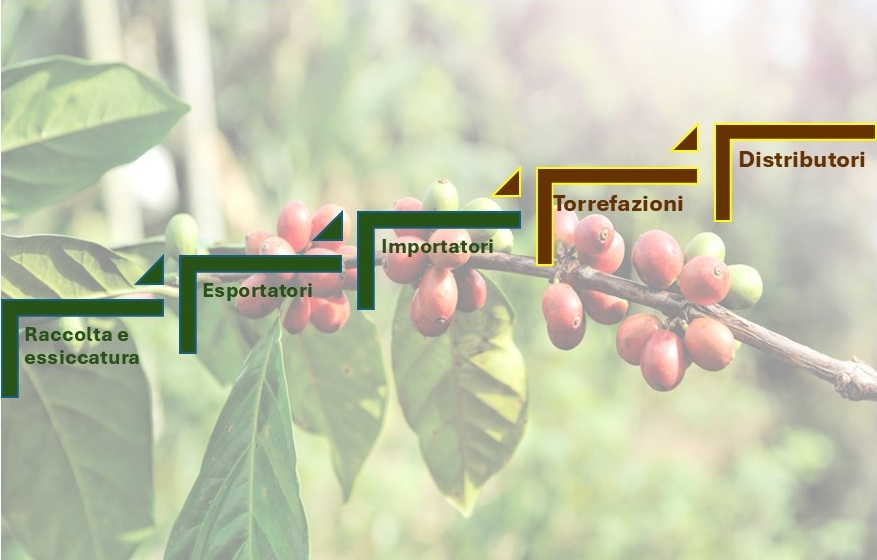
Due terzi della produzione mondiale di caffè verde (non tostato) si concentrano in 5 paesi: Brasile, Viet Nam, Indonesia, Colombia ed Etiopia. I Top 20 di fatto esauriscono 19 ventili della produzione mondiale.
Dove va a finire il caffè verde? anche qui notiamo una decisa concentrazione del mercato: più della metà va a finire in 5 paesi. Come vedete dai top importer, non necessariamente coincidono con i paesi più popolosi, perché il caffè è un prodotto valorizzato dalla torrefazione.
Alcuni dei primi paesi importatori li ritroviamo tra i primi esportatori del prodotto tostato, sia normale o decaffeinato.
Il caffè è prodotto in aree del mondo vulnerabili agli effetti del cambiamento climatico, e per tre tra i primi cinque produttori raggiungere i paesi importatori è oggi rischioso e/o costoso per la situazione nel Mar Rosso.
Questo però spiega solo una parte del costo. Il caffè verde costa mediamente sui 6-7 EUR al Kg, che si traducono in oltre 20 Kg nel prezzo allo scaffale. Quindi 1/3 della catena del valore viene suddivisa tra produttore ed intermediari, due terzi nella fase di torrefazione e distribuzione. Sull'aumento ci marcia ovviamente anche l'Erario, in quanto l'IVA è sul valore e non sul peso.
Effetti dell'inTrumpo sul mercato
Il Trumpo, come noto, si trastulla con i dazi, e li presenta come tasse del resto del mondo nei confronti degli USA. Gran balla: i dazi sono un problema del mercato interno USA e saranno suddivisi tra importatori e consumatori USA. L'impatto sugli esportatori si avrà se questi si faranno carico del dazio (un tributo ad valorem) diminuendo i prezzi per rimanere competitivi con i concorrenti USA.
In molti mercati gli USA hanno poca produzione interna, o una produzione destinata a segmenti di mercato, quindi l'impatto dei dazi non è sempre di riduzione dell'import. Niente di più stupido che trasferire i dazi USA sui contribuenti UE facendosi carico di "ristori" alle aziende esportatrici.
La contropartita dei dazi è una diminuzione delle imposte dirette sul reddito, quindi negli USA i più ricchi avranno maggiori possibilità di acquisto rispetto ai più poveri, che pagheranno dazi e tassa sulle vendite sul paniere di consumo. Quindi i "ricchi" potrebbero avere più disponibilità di spesa, e decidere di assorbire il maggiore costo dei beni importati. Non è detto, quindi, che lo Champagne sia penalizzato rispetto al frizzantino del Wisconsin, e che Nespresso veda le proprie quote di mercato divorate da Starbucks.
Una tariffa del 50% su alcuni prodotti brasiliani, incluso il caffè, entrerà in vigore il 6 agosto 2025. Questa mossa metterà a dura prova i commercianti di materie prime e gli esportatori di caffè brasiliani, che dovranno trovare acquirenti per i circa 8 milioni di sacchi venduti ogni anno ai trasformatori di caffè statunitensi.
Considerando che l'altro grande concorrente dei paesi UE è la Svizzera, i cui prodotti dovrebbero essere colpiti da dazi al 35%, il + 15% di dazi riservato ai paesi UE potrebbe costituire un vantaggio competitivo non indifferente.
Vediamo alcune informazioni sugli import USA in peso (tonnellate)
... e in valore (USD)