
Estate 2025, la polemica sui prezzi degli stabilimenti balneari infuria e riscalda ulteriormente un già torrido clima agostano; dalle spiagge vuote, agli immancabili ristori con scappellamento a destra e all'ombrellone di cittadinanza con scappellamento a sinistra . Buona parte della narrazione, però, non mi convince, e tanti slogan odorano ora di naftalina, ora di deiezioni. Incuriositi? Enjoy! Ve ne può fregar di meno, liberissimi di navigare oltre.
Le mie impressioni (i professionisti scriverebbero Executive summary)
Malgrado la attenzione mediatica, il "dossier balneari" è economicamente irrilevante. Un settore che conta complessivamente per 1 per mille del PIL e della occupazione, e l'1,54% del totale del valore prodotto dal solo settore turistico.
La stagione è ancora in corso, e parlare di ristori è prematuro oltre che costituire una inutile e dannosa alterazione della concorrenza. La mancanza di dati consolidati, dovuta ad una dispersione delle responsabilità e ad un inconsistente coordinamento del Ministero guidato dalla s-fascistissima M.me SantaWhat rendono inattendibili i proclami di questo o quel politico.
I dati sul turismo dicono che il mare e la vacanza stanziale sotto l'ombrellone non è la forma esclusiva di vacanza nemmeno in agosto. Oltre alla montagna, le città (d'arte secondo il tormentone giornalistico) e la campagna costituiscono in piena estate più del 40% delle destinazioni.
Sotto il profilo delle attrazioni, il cazzeggio sotto il sole subisce la concorrenza delle visite, quindi non si vede perché dedicare tanto tempo ad un semplice aggiustamento del mercato che adegua la domanda al prezzo ingiustificato.
Altrettanto irragionevoli sono le proposte di sussidi lato consumatore (bonus vacanze e simili). La percentuale degli italiani che vanno in vacanza è bassa rispetto agli altri paesi europei, ma è in crescita nell'ultimo decennio. Anche qui non si vedono problemi, ma una semplice riallocazione delle preferenze.
I problemi sono altri:
- un problema culturale di corporativismo (forse la più persistente delle perniciose eredità fasciste). L'idea assurda è conservare le posizioni degli operatori, ma non solo: conservarne le rendite. Una palla al piede in momenti di tempestosa evoluzione del mercato;
- il clientelismo nella governance del turismo rende gli enti preposti regionali, e il coordinamento statale, del tutto inutile per aiutare le scelte delle imprese del settore;
- la priorità della propaganda (dati al servizio dei proclami) in luogo dell'approccio scientifico (dati a fondamento delle decisioni, compresi gli adattamenti delle stesse);
- la incapacità della politica ad adottare gli strumenti (Direttiva Bolkestein) a tutela della concorrenza nei servizi ha generato un lock-in effect. Gli imprenditori non investono e cercano di fare cash cow a discapito del consumatore "fin che dura la pacchia";
- nella esperienza personale in luglio (Senigallia, per fare nomi) era evidente un cartello di prezzo tra gli operatori. I prezzi di ombrellone lettino, ma anche di pasti e bevande risultavano tutti allineati, quando in situazione concorrenziale i pochi bagnanti andavano contesi con ribassi di prezzo;
- un ambiente imprenditoriale caratterizzato da microimprese e strutture di coordinamento orientate alla clientela politica espone il settore, pur in possesso di bellezze naturali, attrazioni monumentali, archeologiche ed artistiche come pochi competitor, ad un mondo sempre più incerto caratterizzato da insicurezza globale, rischio ambientale e digitalizzazione delle decisioni;
- la dispersione dei centri decisionali determina una spesa degli enti locali nel settore senza alcuna logica scientifica, finalizzata più a ragioni di propaganda alla vecchia (B.C) maniera dei panem et circenses, o a "baciare il culo" alle clientele elettorali o, ancora peggio, a prepagare la propaganda elettorale della prossima tornata erogando lauti ed ingiustificati compensi per promuovere eventi inutili alla crescita economica, siano sagre o spettacoli.
Urge una inversione di rotta, a partire dalla liberalizzazione del settore balneare, dal quale consumatori ed imprenditoria hanno tutto da guadagnare. A carico dei "rentiers", ma non sembra il caso di tutelare chi ha vissuto decenni nel privilegio.
Ma urge, come per tutta la spesa pubblica italiana, una presa di posizione dell'elettore e la legittima pretesa del rendere conto dell'operato degli amministratori, siano a livello comunale o ministeriale.
Tante le cose che non quadrano, andiamo per ordine. Iniziando a contestualizzare il (presunto) problema
Premessa: difficoltà di misurazione e ritardi nei dati (pippone statistico)
Il Turismo è un fenomeno complesso che coinvolge molte tipologie di attività economica (chiamiamoli codici ATECO o NACE), e molte finalità del viaggio e scelte dei consumatori.
Sotto il profilo della natura della attività, i codici ATECO/NACE coinvolti in via prioritaria (ma non esclusiva) nel turismo:
- Attività dei servizi di alloggio (55) e di ristorazione (56)
- Trasporto, via terra (ferrovia 49.1, o ruotato 49.3), via mare (50.1) o fiumi (50.3) o aereo (51.1)
- Attività immobiliari (68)
- Attività di biblioteche, archivi, musei e altre attività culturali (91)
- Attività sportive, di intrattenimento e divertimento (93), all' interno del codice 93 sono inclusi (93.29.2) gli stabilimenti balneari
Nota bene: gli stabilimenti balneari sono una particolarità italiana, nella classificazione europea (NACE 2.1), che riflette lo standard mondiale (ISIC 4, e in approvazione 5) ci si ferma alla 4^ cifra, e i dati dei "balneari" sono inclusi tra le "Attività di intrattenimento e divertimento n.c.a. (non altrimenti classificate)"
Secondo problema la natura del viaggio. Lo standard statistico UE prevede la suddivisione tra viaggi per affari e viaggi per motivi personali. In questa ultima categoria rientra il turismo propriamente definito (viaggi per diletto), assieme a viaggi per incontrare parenti e amici, viaggi per motivi di salute o religiosi. A volte (nemmeno poche) i motivi del viaggio si sovrappongono e non è affatto semplice depurare l'incidenza di questo o quello scopo.
Terzo problema, la scelta della vacanza, per luogo (mare, crociera, montagna, città, campagna o altro), o per la principale attrattiva (siti e monumenti, musei, città, natura, mercati locali, enogastronomia, fabbriche, spettacoli o altro). Anche qui luogo e attrattiva si miscelano e complicano la rilevazione
La complessità di rilevazione hanno indotto gli statistici ad affiancare le statistiche standard a statistiche rilevate su base campionaria per potere avere maggiori indicazioni sui pesi.
Nota Molto Benissimo: i numeri non servono per giocarseli al lotto o per fare propaganda. Servono per monitorare un fenomeno, e correggere la rotta se ci si accorge che qualcosa non va.
Numeri del turismo in Italia e nell'Unione.
Peso del turismo (e dei "balneari") sulla economia
Il turismo conta per circa il 4,5% (6% in Italia) del Valore aggiunto nella economia europea, con le complessità evidenziate nel "Pippone statistico" . I pesi tra paesi, come lecito attendersi, sono divergenti. Nel Link alla pagina Eurostat trovate questo grafico

Riguardo i "balneari", manca una rilevazione Eurostat, secondo l'ISTAT il settore conta per circa l'un per mille della economia,
| Attività economica | Imprese attive | Numero addetti |
| [0010] TOTALE | 4.715.753 | 18.644.421 |
| [93292] Gestione di stabilimenti balneari: marittimi, lacuali e fluviali | 4.853 | 17.819 |
| Peso% | 0,1% | 0,1% |
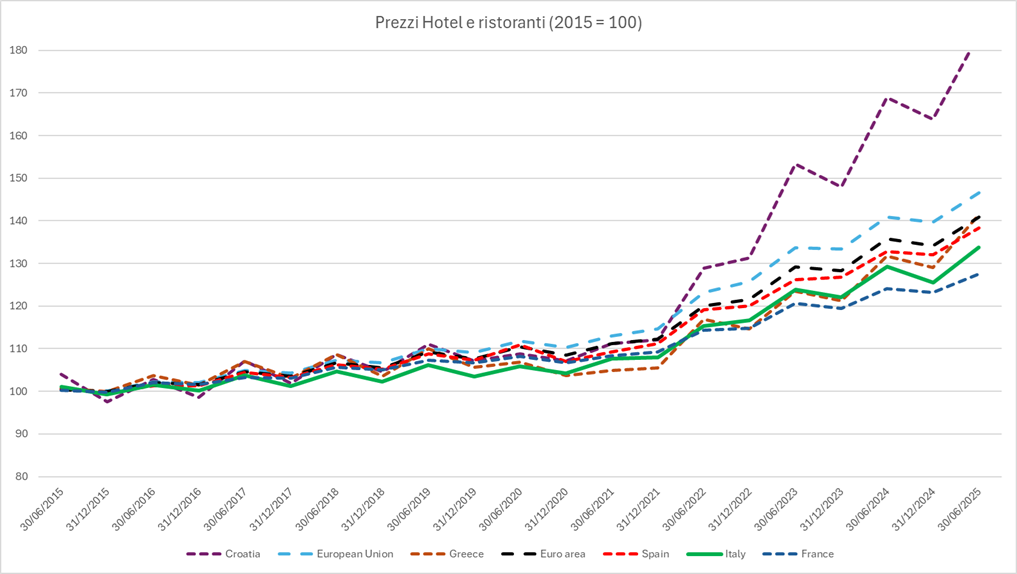
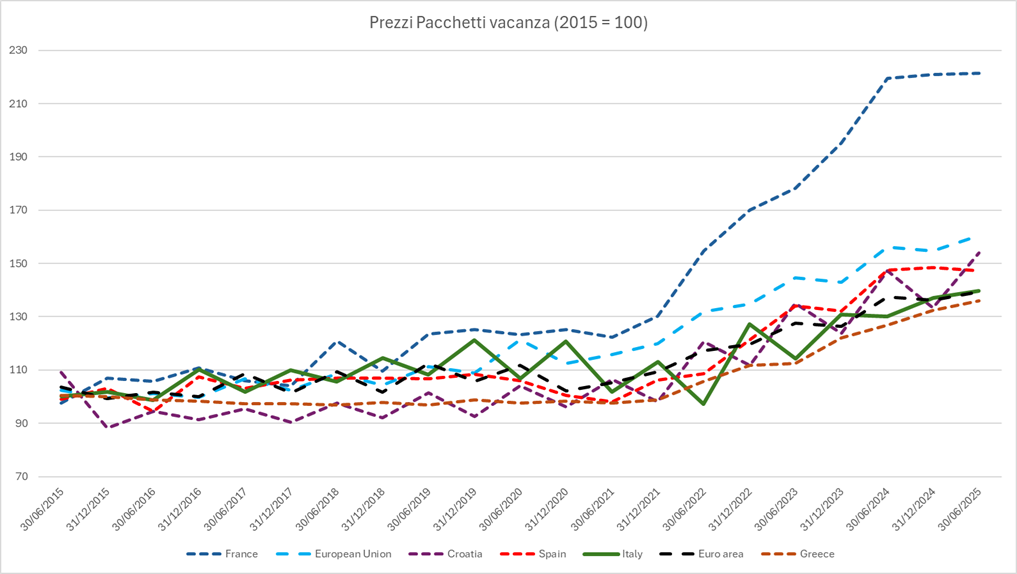
Evoluzione dei prezzi (media 2015 = 100) Fonte Euristat
Il prezzo dell'"ombrellone" non è rilevato a parte, perché di solito irrilevante nel paniere del consumatore (e questo dovrebbe già fare pensare). Sono rilevati i prezzi di HORECA e Pacchetti vacanze. In entrambe le categorie non si nota una particolare dinamica in Italia, con inflazione allineata verso il basso agli standard. Come notate in estate si verifica un "picco" per la naturale legge della domanda e della offerta. Si nota in tutta Europa una significativa inflazione post COVID, causata sia dalla necessità di rientro dalle spese (e mancati incassi) straordinarie, sia dalla "helicopter-money" iniettata dagli stati europei nel sistema economico, spesso senza adeguata riflessione.
Tra le statistiche "satelliti" sul turismo la spesa media giornaliera a persona (turismo domestico). come notate mancano ancora i dati 2023 per alcuni paesi. La statistica ancillare si discosta dai dati standard. Qui sia il livello iniziale, sia l'incremento dei prezzi sono sensibili per l'Italia. NB: la statistica proviene da interviste campionarie, non da dati rilevati sistematicamente.
| Country | 2017 | 2020 | 2023 |
| Albania | 17,75 | 29,6 | |
| Croatia | 22,3 | 24,2 | 39,26 |
| France | 49,88 | 50,06 | 56,14 |
| Greece | 23,59 | 24,59 | 36,21 |
| Italy | 52,27 | 51,78 | 61,34 |
| Portugal | 26,28 | 29,55 | 38,68 |
| Spain | 39,4 | 33,3 | 54,08 |
| Switzerland | 71,07 | 73,75 |
Interessante il "rating" delle regioni europee per numero di presenze nelle strutture ricettive. Ecco le prime 20 e come si "piazzano" le regioni italiane. Ben più attrattivo il nord del sud e del centro (malgrado Roma).
Eurostat, numero di notti nelle strutture ricettive, ordinate per dato del 2024. La media di raffronto contiene l'anno 2020, quello del COVID.
| Country | Region | Avg | 2024 | Index |
| Spain | Canarias | 71.094.476,20 | 99.488.821,00 | 1 |
| Spain | Cataluña | 64.611.942,80 | 88.670.191,00 | 2 |
| Croatia | Jadranska Hrvatska | 73.505.550,00 | 88.380.689,00 | 3 |
| France | Ile de France | 65.102.101,40 | 83.679.429,00 | 4 |
| Spain | Andalucía | 57.044.215,80 | 77.308.673,00 | 5 |
| Spain | Illes Balears | 49.311.241,60 | 73.845.222,00 | 6 |
| Italy | Veneto | 58.883.913,40 | 73.472.377,00 | 7 |
| France | Provence-Alpes-Côte d’Azur | 48.569.323,40 | 56.578.519,00 | 8 |
| France | Rhône-Alpes | 46.156.144,60 | 54.378.610,00 | 9 |
| Spain | Comunitat Valenciana | 41.049.663,40 | 53.662.343,00 | 10 |
| Italy | Lazio | 31.151.553,00 | 51.753.567,00 | 11 |
| Italy | Toscana | 37.666.018,00 | 46.220.821,00 | 12 |
| Italy | Lombardia | 33.309.372,80 | 45.130.529,00 | 13 |
| Greece | Notio Aigaio | 29.202.267,60 | 41.500.466,00 | 14 |
| Italy | Emilia-Romagna | 34.230.545,00 | 40.782.820,00 | 15 |
| France | Languedoc-Roussillon | 34.449.121,60 | 38.442.593,00 | 16 |
| France | Aquitaine | 32.879.920,00 | 37.188.181,00 | 17 |
| Italy | Provincia Autonoma di Bolzano/Bozen | 30.590.889,60 | 37.046.803,00 | 18 |
| Greece | Kriti | 25.404.404,80 | 34.538.579,00 | 19 |
| Spain | Comunidad de Madrid | 22.765.977,20 | 32.320.997,00 | 20 |
| Italy | Campania | 15.561.723,40 | 21.369.462,00 | 24 |
| Italy | Provincia Autonoma di Trento | 16.040.645,60 | 19.644.628,00 | 27 |
| Italy | Puglia | 14.968.490,20 | 17.894.361,00 | 29 |
| Italy | Sicilia | 12.978.285,40 | 17.348.238,00 | 31 |
| Italy | Liguria | 13.608.534,40 | 16.128.866,00 | 33 |
| Italy | Sardegna | 12.293.006,00 | 15.610.251,00 | 34 |
| Italy | Piemonte | 11.694.256,60 | 14.395.737,00 | 36 |
| Italy | Marche | 9.807.292,00 | 10.481.674,00 | 44 |
| Italy | Friuli-Venezia Giulia | 8.292.269,80 | 10.143.980,00 | 47 |
| Italy | Calabria | 6.799.011,60 | 8.143.970,00 | 51 |
| Italy | Abruzzo | 5.916.276,80 | 7.176.204,00 | 54 |
| Italy | Umbria | 5.321.077,40 | 6.751.042,00 | 56 |
| Italy | Valle d’Aosta/Vallée d’Aoste | 2.960.587,00 | 3.695.059,00 | 74 |
| Italy | Basilicata | 2.087.761,80 | 2.511.372,00 | 82 |
| Italy | Molise | 430.860,80 | 456.284,00 | 90 |
Chi va in vacanza e chi no
Le percentuali degli italiani che vanno in vacanza è in crescita, ma rimane decisamente sotto media. (Eurostat % popolazione che viaggia per diletto per 4 gg o più).
| Geo | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 |
| Netherlands | 72,26 | 72,8 | 74,9 | 75,44 | 75,46 | 75,51 | 52,11 | 66,76 | 73,81 | 74,47 |
| Luxembourg | 67,12 | 74,6 | 75,54 | 75,18 | 44,49 | 44,65 | 59,27 | 68,48 | 75,09 | 74,15 |
| France | 65,37 | 65,02 | 63,06 | 57,35 | 58,76 | 58,42 | 59,4 | 63,44 | 62,6 | 67,09 |
| Ireland | 56,2 | 54,94 | 56,12 | 56,09 | 57,9 | 57,46 | 33,05 | 45,02 | 56,71 | 63,68 |
| Germany | 65,38 | 64,6 | 64,05 | 61,44 | 65,95 | 63,36 | 43,17 | 51,48 | 57,68 | 63,26 |
| Finland | 67,73 | 70,83 | 68,92 | 69,1 | 70,13 | 64,81 | 47,78 | 53,78 | 61,65 | 60,79 |
| Austria | 58,92 | 58,78 | 59,93 | 59,74 | 60,62 | 60,95 | 38,09 | 45,39 | 60,4 | 59,88 |
| Czechia | 65,6 | 60,52 | 61,17 | 62,9 | 60,18 | 61,3 | 45,81 | 52,51 | 57,47 | 59,29 |
| Belgium | 46,26 | 47,69 | 50,06 | 52,57 | 55,39 | 57,34 | 33,81 | 41,26 | 50,55 | 58,54 |
| Euro area | 50,39 | 52,12 | 53,25 | 52,17 | 54,83 | 54,53 | 41,06 | 45,36 | 52,06 | 55,34 |
| Spain | 38,16 | 48 | 50,46 | 49,84 | 52,72 | 54,56 | 48,96 | 38,97 | 49,25 | 53,64 |
| European Union | 47,09 | 48,58 | 49,5 | 49,12 | 51,15 | 51,25 | 38,06 | 42,22 | 48,37 | 51,12 |
| Cyprus | 47,71 | 53,12 | 53,03 | 52,49 | 55,67 | 58,96 | 32,54 | 36,89 | 45,57 | 50,56 |
| Slovenia | 51,85 | 52,29 | 53,54 | 55,62 | 59,46 | 54,08 | 40,18 | 41,28 | 53,39 | 50,34 |
| Poland | 36,49 | 36,61 | 38,64 | 39,74 | 40,94 | 41,88 | 26,6 | 34,33 | 39,29 | 45,14 |
| Denmark | 73,47 | 71,84 | 73,83 | 60,7 | 48,8 | 52,34 | 30,98 | 36,95 | 43,97 | |
| Estonia | 43,22 | 41,47 | 43,93 | 43,87 | 55,58 | 44,82 | 20,6 | 24,65 | 39,25 | 42,76 |
| Slovakia | 39 | 46,54 | 47,87 | 48,73 | 53,03 | 55,76 | 20,25 | 23,91 | 39,06 | 39,96 |
| Croatia | 34,04 | 29,86 | 30,82 | 34,01 | 35,37 | 39,26 | 27,9 | 30,82 | 37,71 | 39,37 |
| Malta | 39,85 | 39,12 | 44,59 | 50,61 | 54,83 | 54,39 | 18,77 | 25,87 | 49,05 | 39,07 |
| Greece | 33 | 30,17 | 29,2 | 33,2 | 36,2 | 34,82 | 29,23 | 32,49 | 37,67 | 38,99 |
| Latvia | 27 | 30,03 | 32,34 | 55,3 | 36,26 | 30,01 | 16,96 | 19,46 | 32,69 | 37,23 |
| Italy | 33,21 | 36,5 | 35,32 | 36,32 | 39,33 | 39,68 | 23,01 | 28,4 | 37,39 | 36,38 |
| Portugal | 16,3 | 17,06 | 29,68 | 30,37 | 32,53 | 36,56 | 25,62 | 30,69 | 32,42 | 36,2 |
| Hungary | 34,7 | 35,89 | 36,72 | 36,3 | 37,8 | 38,03 | 19,23 | 24,77 | 31,6 | 34,84 |
| Sweden | 47,58 | 53,15 | 48,77 | 66,94 | 68,03 | 69,92 | 49,59 | 58,31 | 59,61 | 29,15 |
| Lithuania | 28,32 | 28,11 | 26,96 | 27,53 | 26,92 | 27,67 | 10,81 | 11,65 | 22,8 | 24,82 |
| Bulgaria | 16,69 | 21,57 | 20,22 | 25,93 | 24,53 | 27,06 | 18,41 | 16,09 | 18,06 | 21,46 |
| Romania | 10,46 | 10,69 | 9,66 | 10,24 | 11,04 | 12,6 | 9,48 | 10,73 | 11,61 | 11,3 |
Il motivo per cui non si va in vacanza non è solo economico. Negli anni la componente economica è scesa da 1/2 a 1/3 delle motivazioni. NB: notare ancora il ritardo.
Fonte ISTAT - Indagine CAPI Viaggi e vacanze
| Motivo mancata vacanza | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 |
| Motivi economici | 48% | 37% | 49% | 45% | 46% | 41% | 26% | 30% | 35% | 32% |
| Motivi di lavoro e studio | 17% | 22% | 14% | 19% | 19% | 19% | 10% | 15% | 20% | 24% |
| Mancanza di abitudine | 14% | 15% | 20% | 18% | 19% | 19% | 13% | 16% | 20% | 19% |
| Motivi di famiglia | 18% | 21% | 14% | 14% | 13% | 14% | 8% | 9% | 14% | 15% |
| Motivi di salute | 12% | 14% | 14% | 13% | 13% | 14% | 8% | 9% | 11% | 10% |
| Residente in localita' di villeggiatura | 1% | 1% | 1% | 1% | 1% | 1% | 1% | 1% | 2% | 2% |
| Emergenza sanitaria | 0% | 0% | 0% | 0% | 0% | 0% | 53% | 34% | 2% | 0% |
| Altri motivi | 3% | 3% | 5% | 2% | 3% | 4% | 2% | 2% | 3% | 4% |
Un lavoro stagionale, ma non del tutto
Sempre ISTAT chiarisce la distribuzione tra i mesi dell'anno dei flussi turistici. Agosto pesa per oltre 1/5 sul volume delle presenze (quindi 2 volte e mezzo il peso medio di un mese). Per chi ha un poco di fiuto, l'equilibrio economico lo si raggiunge nel resto dell'anno, agosto è il "grasso che cola" se si è lavorato bene, diventa invece l'ancora di salvezza se non si è lavorato bene o se si sono avuti imprevisti (come l'imprevisto generalizzato del COVID.
| Mese d'inizio | Vac2020 | Lav2020 | Vac2021 | Lav2021 | Vac2022 | Lav2022 | Vac2023 | Lav2023 |
| Gennaio | 8,4% | 1,0% | 1,1% | 0,5% | 3,1% | 0,6% | 5,1% | 1,0% |
| Febbraio | 7,2% | 1,9% | 1,3% | 0,3% | 3,1% | 0,3% | 4,5% | 0,7% |
| Marzo | 0,8% | 0,0% | 1,0% | 0,5% | 3,2% | 0,5% | 4,1% | 0,9% |
| Aprile | 0,0% | 0,0% | 2,2% | 0,3% | 7,2% | 0,4% | 9,1% | 0,8% |
| Maggio | 1,6% | 0,0% | 4,1% | 0,7% | 5,2% | 0,6% | 4,5% | 0,8% |
| Giugno | 9,3% | 0,5% | 10,8% | 0,9% | 9,6% | 0,8% | 8,6% | 0,9% |
| Luglio | 16,6% | 0,8% | 17,9% | 0,7% | 16,0% | 0,7% | 13,3% | 0,5% |
| Agosto | 30,4% | 0,7% | 29,4% | 0,4% | 22,0% | 0,3% | 21,2% | 0,3% |
| Settembre | 10,0% | 0,4% | 8,4% | 0,8% | 7,3% | 0,6% | 7,2% | 0,7% |
| Ottobre | 3,6% | 0,6% | 5,4% | 0,6% | 5,7% | 0,8% | 4,3% | 0,3% |
| Novembre | 0,7% | 0,3% | 4,0% | 0,7% | 2,9% | 0,3% | 2,6% | 0,5% |
| Dicembre | 4,9% | 0,3% | 7,3% | 0,8% | 7,8% | 0,8% | 7,5% | 0,6% |
| Anno | 93,3% | 6,5% | 92,9% | 7,1% | 93,1% | 6,9% | 92,1% | 7,9% |
Numeri per una lettura delle preferenze del turista: destinazioni e attrattive del viaggio (Microdati ISTAT 2023)
Attenzione, la destinazione "mare" non è l'unica per i viaggi di piacere, rimane preponderante, ma ben lontana dall'essere esclusiva (anche nel mese più "gettonato" rimane al 60% delle preferenze. NB: la somma orizzontale delle preferenze può superare 100%. Il viaggio, come segnalato nella premessa metodologica, può avere più destinazioni.
| mese | Mare | Monti | Città | Campagna | Crociera | Altro |
| 01 | 14,5% | 33,0% | 26,6% | 6,7% | 0,7% | |
| 02 | 4,9% | 28,5% | 17,6% | 7,6% | 1,8% | |
| 03 | 12,2% | 12,9% | 23,4% | 4,6% | 0,4% | 3,9% |
| 04 | 17,2% | 14,3% | 32,6% | 16,4% | 5,2% | |
| 05 | 28,7% | 7,0% | 26,9% | 14,0% | 6,6% | |
| 06 | 58,3% | 8,0% | 28,8% | 5,5% | 2,0% | |
| 07 | 57,6% | 14,5% | 26,0% | 11,0% | 0,9% | 1,9% |
| 08 | 62,1% | 19,1% | 23,1% | 12,8% | 2,1% | 3,0% |
| 09 | 55,4% | 16,0% | 33,9% | 8,0% | 0,5% | |
| 10 | 30,9% | 16,8% | 40,4% | 20,2% | 2,1% | |
| 11 | 6,7% | 9,9% | 35,0% | 1,6% | 5,6% | |
| 12 | 8,8% | 15,0% | 11,0% | 0,8% | 4,8% |
... e queste le attrattive per il turista
| mese | Monumenti e siti archeologici | Musei | Citta | Natura | Mercati | EnoGastro | Siti Produttivi | Spettacoli |
| 01 | 23,20% | 14,93% | 40,38% | 38,85% | 13,67% | 11,78% | 2,52% | 3,78% |
| 02 | 11,94% | 8,51% | 20,45% | 25,67% | 10,00% | 3,58% | 2,99% | |
| 03 | 19,82% | 11,50% | 26,19% | 24,96% | 5,31% | 8,50% | 4,07% | |
| 04 | 30,11% | 19,01% | 44,33% | 33,99% | 11,86% | 5,78% | 1,52% | 4,56% |
| 05 | 20,04% | 15,08% | 35,80% | 30,35% | 14,40% | 12,55% | 1,65% | 9,05% |
| 06 | 20,42% | 13,44% | 37,08% | 35,52% | 10,57% | 9,38% | 2,50% | 5,00% |
| 07 | 20,01% | 14,52% | 45,65% | 48,83% | 17,60% | 11,87% | 1,68% | 6,33% |
| 08 | 17,25% | 12,54% | 40,66% | 50,09% | 18,23% | 12,47% | 4,29% | 13,22% |
| 09 | 23,00% | 11,43% | 40,14% | 40,28% | 11,50% | 10,80% | 1,05% | 5,02% |
| 10 | 34,67% | 27,05% | 44,19% | 46,86% | 23,24% | 15,05% | 1,33% | 3,43% |
| 11 | 24,87% | 20,86% | 36,36% | 22,73% | 10,70% | 5,61% | 1,34% | 2,41% |
| 12 | 10,63% | 7,28% | 22,48% | 23,88% | 13,06% | 9,70% | 1,49% | 3,08% |
Alcune note:
- al solito il criterio di scelta del viaggio difficilmente è unico, per questo motivo la somma orizzontale delle preferenze supera il 100%
- Alcuni mantra della "narrazione" politica del turismo sono in realtà attrattive instabili. Mi riferisco a mercati, spettacoli e Enogastronomia (sagre e simili). Nella media non sono attrattive prioritarie. Pertanto, escluse alcune eccellenze, investire su queste attrattive può risultare inefficiente rispetto a valorizzare "ancore" più scontate (monumenti, di cui abbondiamo).
- Mi sono stupito della voce "Siti produttivi", pensandoci ho visitato il Museo della BMW a Monaco, e la storica fabbrica Heinecken ad Amsterdam
Problemi di pubblico dominio
Scarsa attenzione al dato
In Italia la scarsa affidabilità delle statistiche e il ritardo nella pubblicazione dei dati penalizzano gli operatori economici. Non è opinione personale, ma il contenuto di due recenti pubblicazioni OCSE sull'Italia.
Ho avuto una brevissima esperienza con la politica, abbandonata perché sono completamente incompatibile con l'approccio alle informazioni.
Per il sottoscritto la strategia deve essere costruita sulle, e adattata alle informazioni, per i politici i dati servono se e nella misura sono a suffragio dell'operato.
Nel settore turistico, l'aggravante delle competenze regionali sulla materia si traducono in dati ritardati, a volte raccolti senza vagliarne la coerenza, perché se il dato è debole, la propaganda è forte.
Il documento OCSE "Strengthening the tourism statistics and data system in Italy " si concentra sul rafforzamento delle statistiche sul turismo e del sistema di dati in Italia. Mette in evidenza la necessità di dati turistici tempestivi, granulari e solidi per informare i decisori politici, migliorare i processi decisionali basati sull'evidenza e promuovere pratiche turistiche sostenibili. Il documento mappa l'attuale ecosistema dei dati turistici in Italia, identificando i principali attori come ISTAT, Banca d'Italia, il Ministero del Turismo, le autorità regionali e varie organizzazioni del settore privato. Vengono identificate le sfide, come i problemi relativi alla tempestività dei dati, alla granularità, alla condivisione e all'interoperabilità tra le diverse fonti. Il documento sottolinea sette considerazioni politiche:
- Stimolare il processo decisionale basato sull'evidenza definendo le priorità politiche e dei dati.
Integrare fonti di dati ufficiali e alternative. - Promuovere la standardizzazione e l'armonizzazione dei dati.
- Fare leva sul Conto Satellite del Turismo (TSA).
- Rafforzare il coinvolgimento degli stakeholder.
- Stabilire una solida cultura statistica.
- Affrontare i problemi chiave con il Digital Hub del Turismo (TDH).
Infine, esplora le opportunità di rafforzamento delle capacità nell'ecosistema italiano dei dati turistici, tra cui dare priorità alle statistiche sul turismo, aumentare la consapevolezza per stimolare la condivisione dei dati e rispondere alle esigenze di formazione per le istituzioni pubbliche e le imprese turistiche.
Un ambiente inquinato da corporativismo, clientelismo e campanilismo
Il settore turistico è particolarmente inquinato dalle cancrene tipiche italiane. Una assurda difesa di rendite di posizione (quali le concessioni balneari) pregiudica una azione virtuosa della concorrenza sulla produzione di offerta turistica, un settore difficile da interpretare agevola la occupazione dei posti decisionali da parte di politici più interessati al ritorno elettorale che alla crescita del settore e dei redditi.
Dulcis in fundo, la attribuzione delle competenze alle Regioni, e la delega in bianco ai sedicenti assessori al turismo degli enti locali, che eccellono in tutta la penisola, e in tutte le colorazioni politiche, nella veneranda prassi del panem et circencis, utile solo a fini elettorali.
Il sistemico ricorso all'aiutino (sussidi, in tutte le forme, e sotto tutte le denominazioni) contraddistingue le organizzazioni di settore, che altro non riescono a portare che denaro ai propri aderenti, agevolando la propria rielezione sponsorizzata dalle sacche di inefficienza e parassitismo.
Nel turismo, come in ogni settore economico, la crescita avviene soprattutto tramite selezione naturale. Bloccare il ricambio, e l'evoluzione, ci consegna un settore sempre più appesantito da operatori inefficienti che campano grazie alle rendite di posizione, e sempre più incapace di accettare e competere in un ambiente sempre più concorrenziale.
Il pesce puzza dalla testa
... e le persone apicali del ministero sia per curricula (a partire da quello del Ministro SantaWhat??) rappresentati da burocrati, portaborse e signori (o signore) delle tessere. M.me Plastique è seconda come menagramo e sparaballe solo al celebratissimo attuale Ministro dei trasporti.
L'abito non fa il monaco, ma il valore aggiunto del ministero mostra la totale inadeguatezza. A partire dalla famosa promo con la Venere di Botticelli, sino ai rapporti "predictive" della Infografica, che era settimanale, ma è diventata mensile. NB: nella infografica non trovano posto i driver del settore segnalati dalle Organizzazioni sovranazionali.
Impreparazione davanti alle sfide globali
Secondo le previsioni del World Economic Forum possiamo disegnare questi scenari per il turismo del futuro.
Variabili Chiave: Gli scenari sono costruiti attorno a quattro variabili critiche: 1)cooperazione geopolitica, 2)percorso di crescita economica, 3) transizione verso la sostenibilità e 4) innovazione tecnologica.
Quattro Scenari:
- Un Mondo di Mille Isole: L'elevata frammentazione geopolitica e la stagnazione economica globale portano a una riduzione del turismo transfrontaliero e a catene di approvvigionamento localizzate.
- Orizzonti Armoniosi: L'elevata stabilità geopolitica e la forte crescita economica determinano un'impennata del turismo internazionale, ma il sovraffollamento turistico e la collusione algoritmica rappresentano dei rischi.
- Ascesa Verde: La rapida transizione verso la sostenibilità e la crescita moderata si traducono in un turismo rigenerativo e nella localizzazione della catena del valore, ma il greenwashing e le immobilizzazioni rappresentano delle sfide.
- Turbolenza Tecnologica: L'accelerata disruption tecnologica e la crescita irregolare vedono l'aumento dell'adozione dell'IA e del turismo virtuale, ma le minacce alla sicurezza informatica e l'obsolescenza delle competenze sono preoccupazioni significative.
La Via da Seguire: Il settore T&T ha bisogno di una governance adattiva, di un miglioramento delle competenze della forza lavoro e di finanziamenti innovativi per affrontare le sfide del futuro.
Tutte priorità che cozzano con la dispersione delle risorse indotta dai sussidi a pioggia.